フリーランスエンジニアの法人化はいつ?税率の段の比べ方と、会社にすると増える3つの負担
公開日:2026年11月17日 更新日:2026年11月17日 文:フリーランス準備室編集部
フリーランスとして売上が増えてくると、「そろそろ法人化?」と考える人が増えます。独立前の会社員エンジニア向けに、法人化を考えるときの比べ方と、会社にすると増える負担をまとめました。
結論
法人化(法人成り)を考えるときは、「売上がいくらを超えたら」という目安より、自分の所得税がどの税率の段に来ているかと、会社にすると毎年増える負担を並べて比べます。独立してすぐに会社を作る必要はありません。
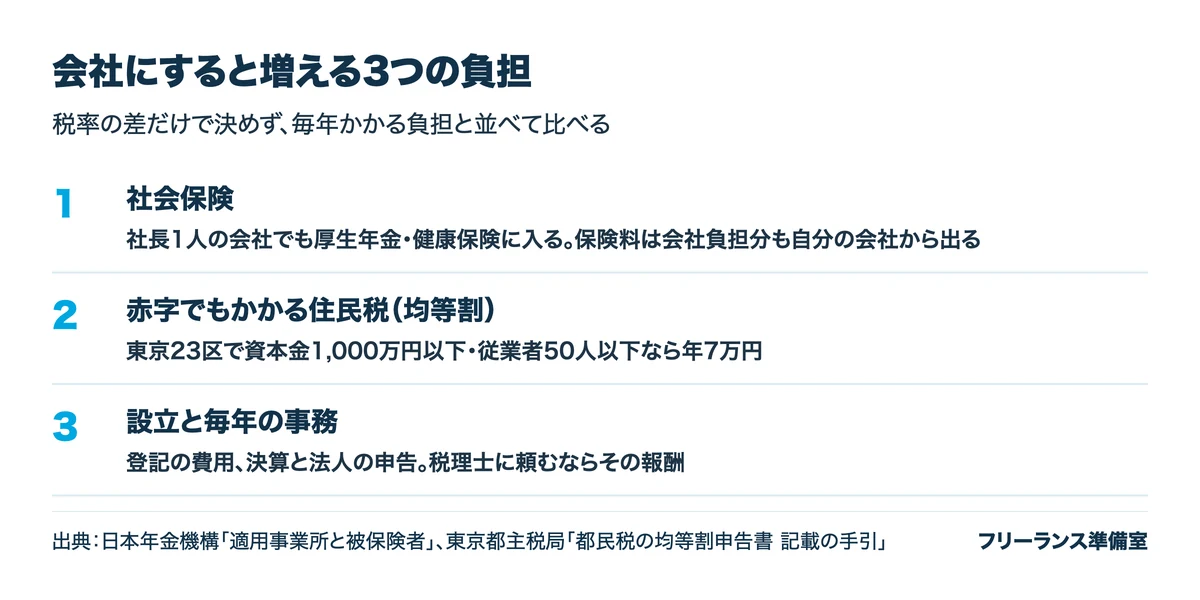
所得税は所得が増えるほど税率が上がり、法人税は年800万円で段が変わるだけです。一方で、会社にすると社長1人でも社会保険に入り、赤字でも住民税の均等割がかかり、決算と申告の手間も増えます。この記事では、国税庁・日本年金機構・東京都主税局の資料をもとに、比べ方を整理します。
所得税と法人税は、税率の上がり方が違う
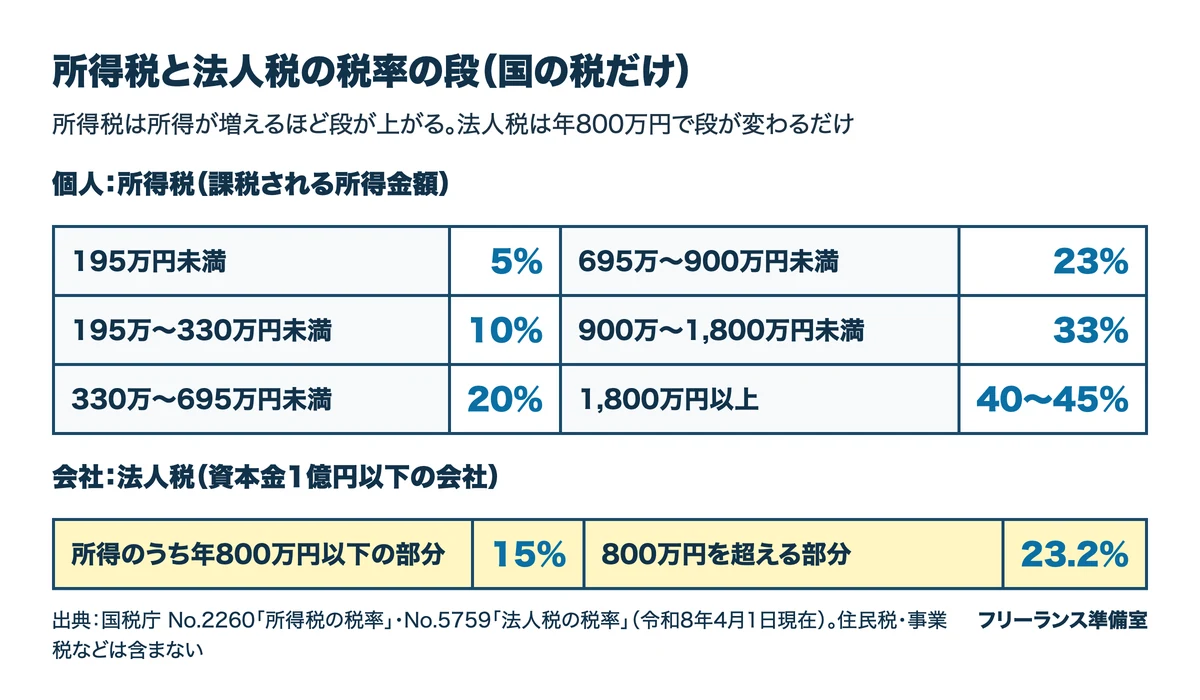
所得税は、課税される所得金額に応じて5%から45%までの7段階です。695万円以上で23%、900万円以上で33%になります。法人税は、資本金1億円以下の会社なら、所得のうち年800万円以下の部分が15%、超える部分が23.2%です。
ただ、この税率だけを比べても答えは出ません。個人には住民税(10%)、業種によって個人事業税がかかり、会社にも法人住民税や法人事業税がかかります。さらに会社にした場合、自分への給料(役員報酬)にも所得税がかかります。役員報酬には給与所得控除が使え、令和8年分・9年分は収入に応じて74万円から195万円です。
目安として、売上と所得税の段は大きく違うことを覚えておきましょう。開発の業務委託案件の中央値は月54万円で、1年続けば648万円です。ここから経費、青色申告特別控除、基礎控除、社会保険料などを引くので、課税される所得はかなり小さくなり、所得税の段は20%以下に収まりやすくなります。所得税の段が33%に近づいてきたら、税理士に試算を頼む時期と考えてよいでしょう。
会社にすると増える3つの負担
1. 社会保険
日本年金機構は、株式会社などの法人の事業所は、事業主1人だけでも厚生年金保険の適用事業所になるとしています。会社にすると、国民年金と国民健康保険から、厚生年金と健康保険に切り替わります。
厚生年金の保険料率は18.3%で、会社と本人が半分ずつ払います。社長1人の会社では、会社が払う分も自分の会社のお金から出るので、実質的には全額を自分で負担する形です。そのぶん、将来の年金は厚生年金の分だけ増えます。
2. 赤字でもかかる住民税(均等割)
法人住民税には、利益に関係なくかかる均等割があります。東京23区だけに事務所がある、資本金1,000万円以下・従業者50人以下の会社なら年7万円です(東京都主税局の手引)。利益が出なかった年も払います。
3. 設立と毎年の事務
会社を作るには登記が必要で、登録免許税は株式会社で最低15万円、合同会社で最低6万円です。設立後は毎年の決算と法人の申告があり、個人の確定申告より手間がかかります。税理士に頼む人が多く、その報酬も毎年の負担になります。
法人化の前に、個人のままでできること
会社を作る前に、個人のままで使える控除を先に使い切っておくと、比べたときの差がはっきりします。
- 青色申告特別控除:電子申告などの要件を満たせば65万円(2027年分からは75万円)。くわしくは青色申告の記事
- 小規模企業共済とiDeCo:掛金が全額所得控除になる。くわしくは年金の記事
- 経費の整理:按分できる家賃や通信費を入れているか。くわしくは経費の記事
そのうえで、所得の見込み、家族の扶養、将来の年金をそろえて税理士に試算してもらいましょう。国民健康保険料の上限や手取りの計算は国民健康保険料の記事と手取りの記事にまとめています。
よくある質問
取引先から「法人でないと契約できない」と言われたら?
大きな会社の中には、取引先を法人に限っているところがあります。その案件のためだけに急いで会社を作るより、エージェント経由で契約できないかを先に確かめましょう。法人化はあくまで、税と負担を比べたうえで決めることです。
会社にしたら、インボイスはどうなりますか
インボイス(適格請求書発行事業者)の登録は、個人でも会社でも別に考えます。個人で登録していても、会社を作ったら会社として登録し直す必要があります。個人の場合の考え方はインボイスの記事にまとめています。
独立1年目から会社にしてもよいですか
できますが、1年目は売上の見込みが立ちにくく、赤字でも均等割や税理士の報酬がかかります。まず個人で始め、1〜2年分の確定申告の数字を見てから考える人が多いです。
まとめ
フリーランスエンジニアの法人化は、所得税の段と法人税の税率を比べ、そこに社会保険・均等割・設立と事務の負担を足して判断します。売上ではなく、経費や控除を引いた後の所得で考えるのがポイントです。個人のままでできる控除を使い切ってから、税理士に試算を頼みましょう。
自分の単価を知りたい方へ
参考にした公的な情報
- 国税庁「No.2260 所得税の税率」
- 国税庁「No.5759 法人税の税率」
- 国税庁「No.1410 給与所得控除」
- 日本年金機構「適用事業所と被保険者」
- 日本年金機構「厚生年金保険料額表」
- 東京都主税局「都民税の均等割申告書(第H号様式)記載の手引」
2026年11月17日時点の内容です。制度は変わることがあるので、手続きの前に各窓口でご確認ください。