フリーランスエンジニアはインボイスに登録すべき?3割特例と月60万円の比較
公開日:2026年11月3日 更新日:2026年11月3日 文:フリーランス準備室編集部
独立すると、インボイスに登録するかどうかを決めることになります。2026年度の税制改正で2割特例の終わりが決まり、個人には新しく3割特例ができました。この記事では、月60万円の案件を例に、登録したときと、しないときの負担を数字で比べます。
結論
エージェントや企業と契約して働くフリーランスエンジニアは、インボイスに登録する人のほうが動きやすいです。取引先はほぼ課税事業者なので、登録しないと、取引先が消費税分の一部を負担することになります。登録した場合、2027年分と2028年分は「3割特例」で、納める消費税を売上にかかる消費税の3割にできます。月60万円の案件なら、納める額は年21.6万円です。
この記事は、2026年度の税制改正(2割特例の終了と3割特例の新設)をふまえて、2026年11月時点の国税庁の案内で書いています。
インボイスと免税事業者のしくみ
消費税は、売上で受け取った消費税から、仕入れや経費で払った消費税を引いて納めます。インボイス(適格請求書)は、この「引く」ために取引先が必要とする請求書です。
2年前の売上が1,000万円以下の個人は、消費税を納めなくてよい免税事業者になれます。ただし免税事業者はインボイスを出せません。そのため、取引先はあなたに払った消費税の一部を差し引けず、そのぶん取引先の負担が増えます。
会社員の給与は消費税の売上に入りません。そのため独立した年と翌年は、原則として免税事業者から始まります(前の年の1〜6月の売上が1,000万円を超えた場合などは例外です)。ここで登録するかどうかを選ぶことになります。
2026年度の税制改正で変わったこと
2割特例は2026年分で終わる
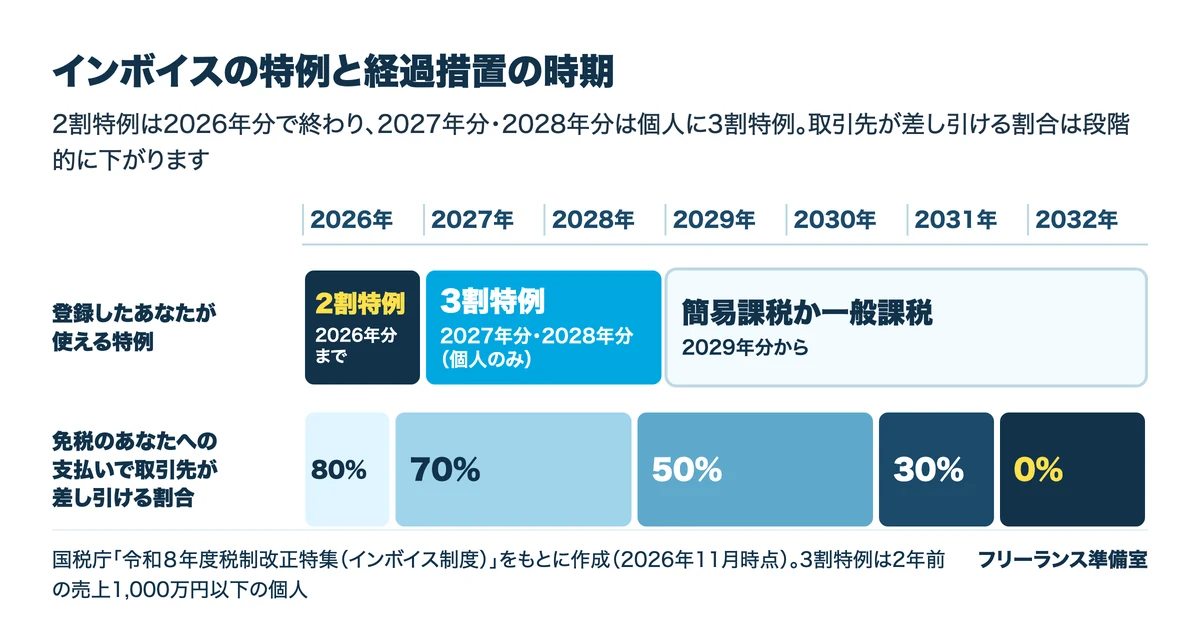
免税事業者から登録した人が、納める消費税を売上にかかる消費税の2割にできる「2割特例」は、2026年9月30日を含む課税期間までです。個人なら2026年分(2027年3月に申告する分)が最後です。
個人には2027年分・2028年分の「3割特例」ができた
免税事業者から登録して課税事業者になった個人は、2027年分と2028年分の申告で、納める消費税を売上にかかる消費税の3割にできます。法人は対象外です。2年前の売上(基準期間の課税売上高)が1,000万円以下であることが条件です。
取引先が差し引ける割合は段階的に下がる
免税事業者への支払いについて、取引先が差し引ける割合は次のように下がります。改正前は2026年10月から5割になる予定でしたが、7割にとどまりました。
- 2026年10月から:70%
- 2028年10月から:50%
- 2030年10月から:30%
- 2031年10月から:差し引けない
月60万円の案件で比べる消費税の負担
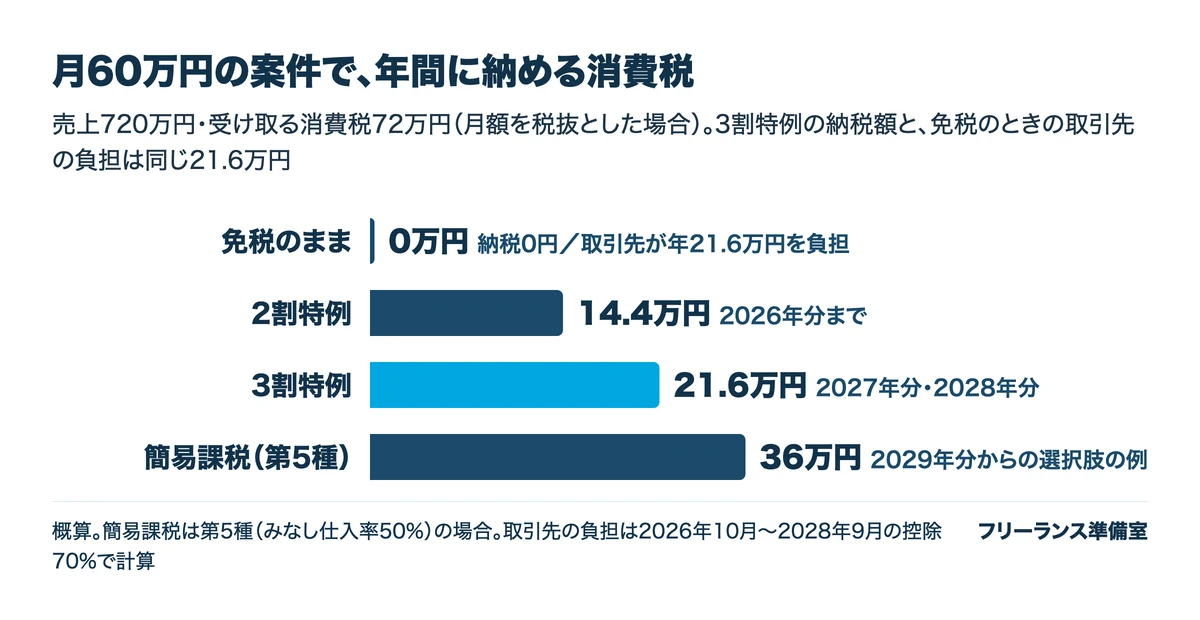
月60万円(税抜)の案件に1年入ると、売上は720万円、受け取る消費税は72万円です。登録したときと、しないときで比べます。
| 選び方 | 使える時期 | 年間に納める消費税 | メモ |
|---|---|---|---|
| 免税のまま | いつでも | 0円 | 取引先が年21.6万円を負担(2026年10月〜) |
| 登録+2割特例 | 2026年分まで | 14.4万円 | 72万円×2割 |
| 登録+3割特例 | 2027年分・2028年分 | 21.6万円 | 72万円×3割 |
| 登録+簡易課税(第5種) | 届け出れば | 36万円 | 72万円×(1−みなし仕入率50%) |
月額を税抜とした場合の概算です。簡易課税の事業区分は仕事の内容で決まり、第5種(サービス業など)はみなし仕入率50%です。一般課税なら、経費で払った消費税を実額で差し引きます。
目を引くのは、3割特例で納める年21.6万円と、免税のままのときに取引先が負担する年21.6万円が同じ額になることです。2026年10月からの2年間は、どちらが負担するかが入れ替わるだけと言えます。2028年10月からは取引先の負担が年36万円に増えるので、免税のままだと単価の見直しを求められやすくなります。
エンジニアが登録を決める前に見る3つのこと
1. 取引先が課税事業者か
エージェント経由でも直接契約でも、取引先の企業はほとんどが課税事業者です。契約の前に、登録番号を求められるか、未登録なら単価が変わるかを確かめましょう。個人や免税事業者が相手の仕事が中心なら、登録しない選択もあります。
2. 売上が1,000万円を超えそうか
月84万円の案件に1年入ると、売上は1,008万円になります。2年前の売上が1,000万円を超えると、登録しているかどうかにかかわらず課税事業者になり、3割特例も使えません。私たちが確認した案件では、PMOの上位10%が月100万円(年1,200万円)でした。高い単価をめざす人ほど、特例のあとの申告方法まで考えておきます。
3. 特例のあとの申告方法
3割特例が終わった2029年分からは、簡易課税か一般課税で申告します。3割特例を使った翌年に簡易課税を使う場合は、その年の申告期限までに届け出れば足ります。経費が少ないエンジニアは、簡易課税のほうが納める額が少なくなりやすいです。
登録の手続き
- 登録申請書を出す:e-Taxか郵送で、税務署に「適格請求書発行事業者の登録申請書」を出します
- 登録番号を受け取る:「T」から始まる13桁の番号が通知されます
- 請求書に番号を書く:登録番号、税率ごとの金額と消費税額などを載せます。会計ソフトの請求書機能を使うと漏れにくいです
開業届や青色申告の申請と同じ時期に済ませると忘れません。手続きの全体は会社員からフリーランスになる手順にまとめています。
インボイスを理由に単価を下げられたら
取引の条件を見直すこと自体は、すぐに問題になるわけではありません。ただ、「登録しないなら消費税分を払わない」「応じなければ取引をやめる」と一方的に通告することは、独占禁止法などで問題になりうると、公正取引委員会が案内しています。言われた内容は文面で残し、公正取引委員会の窓口やフリーランス・トラブル110番に相談できます。
フリーランス協会の「フリーランス白書2026」(2025年11月の調査・エンジニアに限らない)では、インボイスの登録申請者は47.3%、該当する職種でも登録するつもりがない人は28.2%でした。登録するかどうかは人によって分かれています。
フリーランスエンジニアのインボイスでよくある質問
インボイスに登録しないと案件に入れませんか
入れないとは限りません。ただ、取引先は免税事業者への支払いの一部を差し引けなくなるので、単価の見直しや登録を求められることがあります。契約の前に条件を確かめましょう。
3割特例はどうやって使いますか
国税庁の案内では、3割特例は2027年分・2028年分の確定申告の中で使う特例です。細かい手続きは、申告の前に国税庁のQ&Aか税務署で確かめてください。3割特例を使った翌年に簡易課税へ移るときは、その年の申告期限までに簡易課税の届出書を出せば足ります。
副業のうちから登録したほうがいいですか
副業の取引先が登録を求めていなければ、急ぐ必要はありません。登録すると、売上が少なくても毎年消費税の申告が必要になります。独立して主な取引先が決まった時点で考えても間に合います。
消費税の分も単価に上乗せしてもらえますか
契約の金額が税抜か税込かを、最初に確かめましょう。税抜の月額なら、消費税は別に受け取ります。税込なら、そこから納めることになります。
まとめ
企業と契約して働くフリーランスエンジニアは、登録して2027年分・2028年分は3割特例を使うのが、取引先との関係を考えると現実的です。月60万円の案件なら納める消費税は年21.6万円で、手取りの計算に入れておきます。手取り全体はフリーランスの手取りの記事に、案件の月額の目安はフリーランス単価診断にまとめています。
自分の単価を知りたい方へ
参考にした公的な情報
- 国税庁「令和8年度税制改正特集(インボイス制度)」
- 国税庁「令和8年10月1日からインボイス制度に係る経過措置が変わります」
- 国税庁「No.6509 簡易課税制度の事業区分」
- 公正取引委員会「インボイス制度関連コーナー」
- フリーランス協会「フリーランス白書2026」
- フリーランス・トラブル110番
2026年11月3日時点の内容です。制度は変わることがあるので、手続きの前に各窓口でご確認ください。