フリーランスの国民健康保険料はいくら?所得別の目安と2026年度の上限113万円
公開日:2026年11月4日 更新日:2026年11月4日 文:フリーランス準備室編集部
独立すると、健康保険は国民健康保険に切り替わり、保険料は全額自分で払います。この記事では、2026年度の上限と、所得別の目安、保険料が高くなりやすい場面を整理します。
結論
フリーランスの国民健康保険料は、前年の所得で決まり、市区町村ごとに違います。2026年度の年間の上限は113万円です。仙台市の料率で計算すると、前年の所得が400万円の35歳・単身なら年約48万円(月約4万円)でした。会社員の健康保険は会社と折半ですが、国保は全額を自分で払います。
この記事は、2026年11月時点の厚生労働省の通知と、仙台市の令和8年度の料率で書いています。お住まいの市区町村の料率は、役所のページで確かめてください。
国民健康保険料のしくみ
国保料は、次の3つを足して決まります。
- 所得割:前年の所得に、料率をかけた額
- 均等割:加入者1人ごとにかかる定額
- 平等割:世帯ごとにかかる定額(ない市区町村もあります)
これを、医療分・後期高齢者支援金分・介護分(40〜64歳だけ)・子ども・子育て支援納付金分の4つの区分ごとに計算して合計します。区分ごとに上限があります。
仙台市の例では、所得割の元になる金額は「前年の総所得金額等から基礎控除43万円を引いた額」です。仙台市の案内では、社会保険料控除などの各種所得控除は引かれません。会社員のときの年末調整や確定申告の感覚で「控除が効く」と考えると、思ったより高くなります。
2026年度の上限は113万円になった
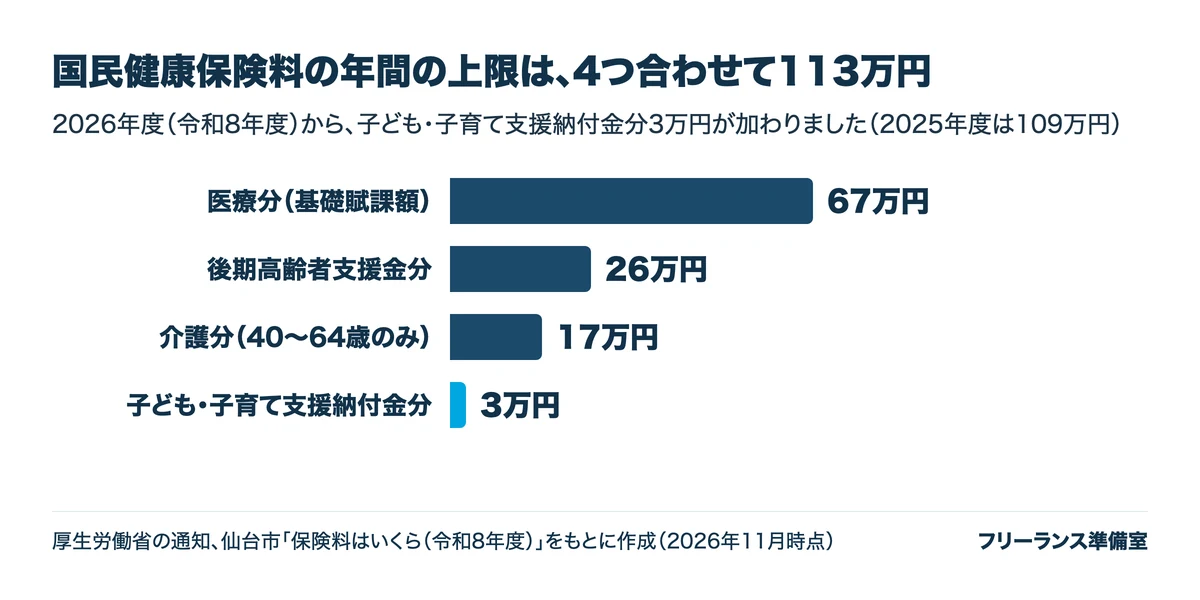
2026年4月から、国保の上限は次のとおりです(厚生労働省の通知)。
- 医療分(基礎賦課額):67万円
- 後期高齢者支援金分:26万円
- 介護分:17万円(40〜64歳のみ)
- 子ども・子育て支援納付金分:3万円(2026年度に新設)
合計は113万円で、2025年度の109万円から4万円上がりました。介護分がかからない40歳未満は96万円が上限です。実際の上限は市区町村の条例で決まるので、役所の案内で確かめてください。
所得別の国保料の目安
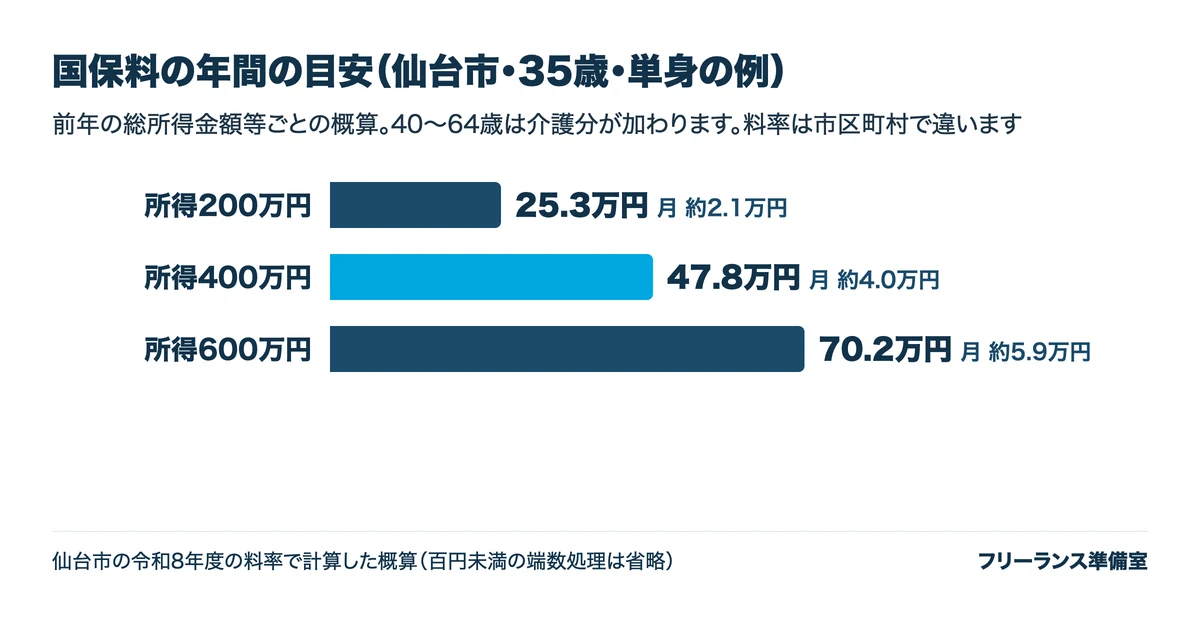
仙台市の令和8年度の料率で、35歳・単身(介護分なし)として計算した概算です。「所得」は、売上から経費と青色申告の特別控除を引いたあとの金額で、給与の年収ではありません。
- 所得200万円:年約25.3万円(月約2.1万円)
- 所得400万円:年約47.8万円(月約4.0万円)
- 所得600万円:年約70.2万円(月約5.9万円)
他の市区町村では、同じ所得でも金額が変わります。所得割の料率も、均等割の額も、自治体が決めているからです。お住まいの市区町村の試算ページで、前年の所得を入れて確かめると確実です。
国保料が高くなりやすい3つの場面
退職してすぐの年
国保料は前年の所得で計算します。会社を辞めた直後は、前年の給与がもとになるので、独立後の収入が少なくても高めの保険料が届くことがあります。独立前に、1年目の国保料を手取りの計算に入れておきましょう。
40歳になったとき
40歳から64歳は、介護分が加わります。仙台市の例では、介護分の所得割は2.44%です。
家族が増えたとき
国保には、会社員の健康保険のような「扶養」の仕組みがありません。加入者が増えると、人数分の均等割が加わります。
国保料を抑えるために知っておくこと
国保料の元になるのは「所得」です。売上から経費を引き、青色申告の特別控除(最大65万円)を引いたあとの金額が小さいほど、保険料も下がります。青色申告の控除の条件は会社員からフリーランスになる手順にまとめています。
一方で、iDeCoや小規模企業共済の掛金は、所得税や住民税では所得から引けますが、仙台市の国保料の計算では各種所得控除が適用されません。節税のつもりで入っても、国保料は下がらないので、手取りの計算を分けて考えます。
保険料の支払いが難しいときは、滞納する前に市区町村の国保の窓口へ相談してください。減免や分割の制度が使えることがあります。
会社の健康保険を続ける方法もある
退職後は、国保のほかに、会社の健康保険を続ける「任意継続」や、家族の扶養に入る選択肢があります。任意継続は、退職の翌日から20日以内に申し出る必要があり、保険料は全額自己負担になります。比べ方は、note記事「フリーランスの健康保険は国保と任意継続のどっち?」にまとめています。
フリーランスの国民健康保険料でよくある質問
フリーランスの国民健康保険料の目安はいくらですか
前年の所得と、お住まいの市区町村で決まります。仙台市の例では、所得400万円の35歳・単身で年約48万円でした。役所の試算ページで確かめてください。
国保料の上限はいくらですか
2026年度の法定の上限は、医療分67万円・後期高齢者支援金分26万円・介護分17万円・子ども・子育て支援納付金分3万円の合計113万円です。介護分は40〜64歳だけにかかります。
独立1年目の国保料は安くなりますか
安くなるとは限りません。前年の所得で計算するので、会社員の給与がもとになります。1年目の保険料は、高めに見て資金を用意しておきましょう。
会社員のときより高くなりますか
同じ収入なら高くなりやすいです。会社員の健康保険料は会社と折半ですが、国保は全額自己負担で、会社員のときの厚生年金とは別に国民年金も自分で払うことになります。独立後の手取りの全体はフリーランスエンジニアの手取りの記事で月額ごとに計算しています。
まとめ
フリーランスの国保料は、前年の所得に市区町村の料率をかけて決まり、2026年度の上限は113万円です。仙台市の例では、所得400万円で年約48万円でした。独立前に、お住まいの市区町村の試算ページで1年目の保険料を確かめ、手取りの計算に入れておくと安心です。
自分の単価を知りたい方へ
参考にした公的な情報
- 厚生労働省「国民健康保険法施行令の一部を改正する政令の公布について(通知)」(令和8年1月15日)
- 仙台市「保険料はいくら(令和8年度)」
- 協会けんぽ「任意継続の加入条件について」
- 国税庁「No.2072 青色申告特別控除」
2026年11月4日時点の内容です。制度は変わることがあるので、手続きの前に各窓口でご確認ください。