フリーランスの年金はいくら?会社員との差と、iDeCoなど4つの上乗せ
公開日:2026年11月9日 更新日:2026年11月9日 文:フリーランス準備室編集部
会社を辞めてフリーランスになると、年金は国民年金だけになります。この記事では、日本年金機構・厚生労働省・中小機構の公表資料をもとに、受け取れる年金の目安と会社員との差、それを埋める4つの制度と始める順番を整理します。
結論
会社を辞めてフリーランスになると、入る公的年金は国民年金だけになり、厚生年金はなくなります。国民年金を40年納めたときの老齢基礎年金は、令和8年度で月70,608円(年847,300円)です。会社員の厚生年金の分が、そのまま無くなると考えてください。
その差は、自分で上乗せして埋めます。使える制度は、付加年金・iDeCo・国民年金基金・小規模企業共済の4つです。掛金はどれも所得から差し引けるので、税金を減らしながら老後の分を貯められます。2026年12月からはiDeCoの上限が月7.5万円に上がります。この記事では、金額と、独立前後にやる順番を整理します。
フリーランスの年金はいくら?会社員との違い
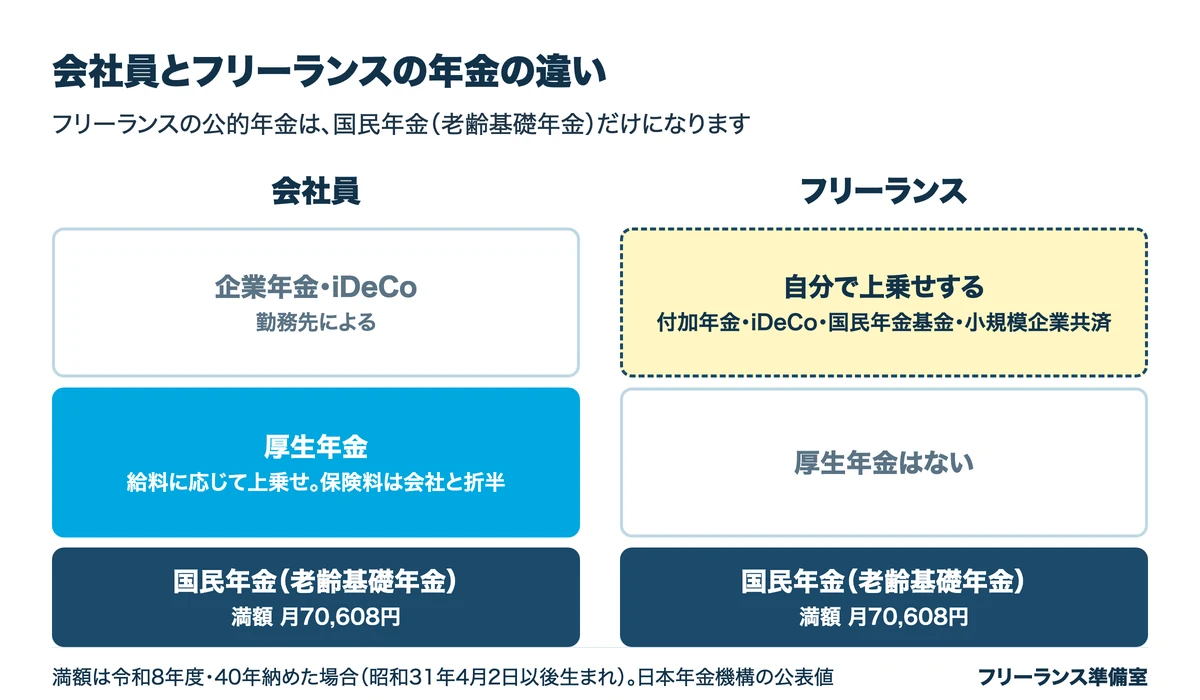
日本の公的年金は2階建てです。1階は全員が入る国民年金(老齢基礎年金)、2階は会社員や公務員が入る厚生年金です。フリーランスは1階だけになります。
- 老齢基礎年金の満額:月70,608円(年847,300円)。令和8年度の額で、昭和31年4月2日以後生まれの人が40年納めた場合です。納めていない月があると、その分減ります
- 国民年金の保険料:月17,920円(令和8年4月〜令和9年3月分)。全額が社会保険料控除の対象です
- 会社員の標準的な年金額:日本年金機構が示す厚生年金の例は、夫婦2人分の老齢基礎年金を含めて月237,279円です。平均的な収入(賞与を含む月額換算45.5万円)で40年働いた場合の額です
会社員の厚生年金の保険料は会社と半分ずつ払っていて、そのぶん年金が上乗せされています。独立すると、この上乗せがなくなります。月の手取りが会社員より多く見えても、老後の分を自分で取り分けておく必要があるのはこのためです。
年金を上乗せする4つの制度
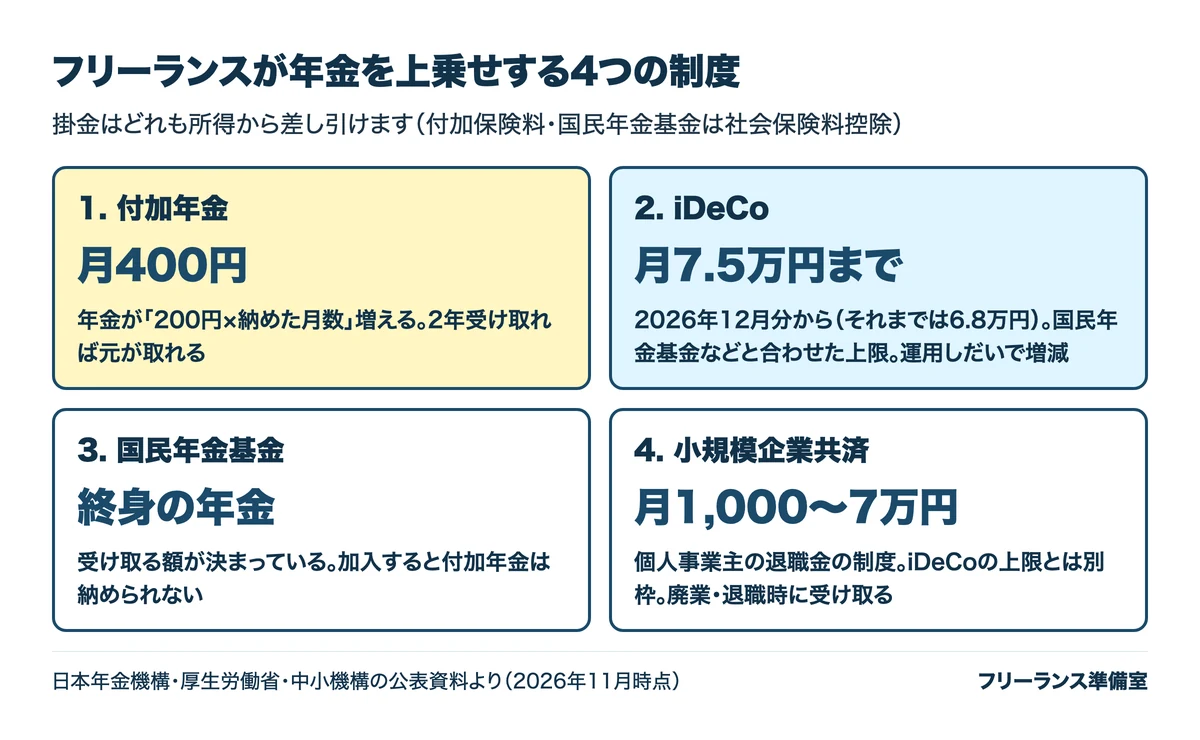
1. 付加年金:月400円で、年金が一生上乗せされる
国民年金の保険料に月400円を足して納めると、老齢基礎年金に「200円×納めた月数」の付加年金が加わります。日本年金機構の案内では、2年以上受け取ると、納めた付加保険料より多くなります。
たとえば30年(360か月)納めると、納める額は14万4千円、増える年金は年7万2千円です(計算の例)。申し込んだ月の分からしか納められないので、独立して国民年金に切り替えるときに一緒に申し込むのが手間がかかりません。なお、国民年金基金に入っている人と、保険料を免除されている人は納められません。
2. iDeCo:2026年12月から上限が月7.5万円に
iDeCo(個人型確定拠出年金)は、自分で掛金を出して運用し、原則60歳以降に受け取る年金です。厚生労働省によると、2026年12月施行の制度改正で、フリーランスなど国民年金の第1号被保険者は、iDeCoと国民年金基金などを合わせた上限が月68,000円から75,000円に上がります。一定の要件を満たせば、70歳になるまで掛金を出せるようにもなります。
掛金は全額が所得から差し引け、運用益に税金はかからず、受け取るときにも控除があります。一方、受け取る額は運用の結果で増えも減りもします。原則60歳まで引き出せないので、生活費の予備にはなりません。
3. 国民年金基金:受け取る額が決まった終身の年金
国民年金基金は、第1号被保険者のための公的な上乗せの年金です。受け取る額が加入時に決まる点が、運用で増減するiDeCoとの違いです。掛金の上限はiDeCoと合わせて数えるので、両方に入るなら合計で月7.5万円の内に収めます。加入すると付加年金は納められなくなります。
4. 小規模企業共済:個人事業主の退職金
中小機構の小規模企業共済は、個人事業主や小さな会社の経営者が、廃業や退職のときの資金を積み立てる制度です。「経営者のための退職金制度」と案内されています。
- 掛金は月1,000円〜70,000円の範囲で、500円単位で決められ、加入後も増やしたり減らしたりできます
- 掛金は全額が所得から差し引けます(事業の経費にはなりません)。iDeCoの上限とは別枠です
- 受け取りは一括なら退職所得、分割なら公的年金等の雑所得として扱われ、どちらも税金が軽くなります
- 掛金の範囲で、事業の資金を借りる制度もあります
中小機構の試算では、課税される所得が400万円の人が掛金を月3万円にすると、所得税と住民税が年109,500円少なくなります。月1万円なら36,500円です。
どれから始める?独立前後の順番
4つを全部やる必要はありません。毎月の売上が安定するまでは、引き出せないお金を増やしすぎないことが大切です。私たちのおすすめの順番は次のとおりです。
- 独立したら、国民年金への切り替えと一緒に付加年金を申し込む:月400円で、手続きは一度で済みます(国民年金基金に入る人は除く)
- 生活費の半年分ほどの予備を、すぐ使える預金で持つ:案件の切れ目や入金の遅れに備えます
- 売上が安定したら、iDeCoか小規模企業共済を始める:途中で借りる道もほしいなら小規模企業共済、長く運用したいならiDeCo。両方使うこともできます
- 確定申告で控除を忘れずに書く:国民年金保険料・付加保険料は社会保険料控除、iDeCoと小規模企業共済は小規模企業共済等掛金控除です
税金と保険料を引いたあとに、毎月いくら老後に回せるかは、月額によって変わります。フリーランスの手取りの記事で、月額ごとの残りを確かめてから掛金を決めると無理がありません。健康保険の切り替えは国民健康保険の記事にまとめています。
よくある質問
フリーランスの年金は月いくらもらえますか
国民年金を40年納めた場合の老齢基礎年金は、令和8年度で月70,608円です。厚生年金に入っていた会社員の期間があれば、その分の厚生年金も受け取れます。自分の見込み額は、ねんきんネットや「ねんきん定期便」で確かめられます。
会社員だった期間の厚生年金は無くなりますか
無くなりません。会社員として厚生年金の保険料を納めた期間の分は、老後に受け取れます。独立したあとの期間は厚生年金に入らないので、その期間の上乗せがなくなります。
iDeCoの上限はいつから上がりますか
2026年12月施行の制度改正からです。フリーランスなど第1号被保険者は、iDeCoと国民年金基金などを合わせて月75,000円が上限になります(今は68,000円)。増やすには、iDeCoを申し込んだ金融機関で掛金の変更の手続きをします。
付加年金と国民年金基金は両方入れますか
入れません。国民年金基金に入っている人は、付加保険料を納められません。
小規模企業共済とiDeCoはどちらを優先すべきですか
決まった答えはありません。途中で資金を借りる道を残したいなら小規模企業共済、受け取りを60歳以降と割り切って運用したいならiDeCoが向いています。上限は別枠なので、売上に余裕があれば両方使えます。
まとめ
フリーランスの公的年金は国民年金だけで、満額でも月70,608円(令和8年度)です。会社員の厚生年金の分は、付加年金・iDeCo・国民年金基金・小規模企業共済で自分で上乗せします。独立したらまず付加年金を申し込み、生活費の予備を持ったうえで、売上が安定してからiDeCoや小規模企業共済を始めると無理がありません。2026年12月からは、iDeCoの上限が月7.5万円に上がります。
自分の単価を知りたい方へ
参考にした公的な情報
- 日本年金機構「令和8年4月分からの年金額等について」
- 日本年金機構「国民年金保険料」
- 日本年金機構「国民年金保険料の納付について」(令和8年度)
- 厚生労働省 Webマガジン「2026年12月からiDeCoがパワーアップ!制度改正の3つのポイント」(2026年10月20日)
- 中小機構「小規模企業共済の掛金」
- 中小機構「小規模企業共済とは」
2026年11月9日時点の内容です。制度は変わることがあるので、手続きの前に各窓口でご確認ください。