トップ / コラム / フリーランスの住宅ローン・カード・賃貸の審査
不安とお金フリーランスは住宅ローンを組める?独立前に済ませたいローン・カード・賃貸の準備
公開日:2026年11月8日 更新日:2026年11月8日 文:フリーランス準備室編集部
独立すると、住宅ローンやクレジットカード、賃貸の審査は、源泉徴収票ではなく確定申告書で見られます。この記事では、国土交通省の調査やフラット35の公式条件、信用情報の保有期間をもとに、独立の前にやっておくことと、独立後に困らないための準備を整理します。
結論
住宅ローンやクレジットカード、賃貸の入居は、会社員のうちは勤務先と源泉徴収票で収入を示せますが、独立すると確定申告書で示すことになります。独立直後は申告書が1期分しかないため、銀行ローンは申込める商品が絞られることがあります。借りる予定があるなら、独立の前に済ませておくと選択肢が広がります。
ただし、独立の予定を隠して申し込むのはおすすめしません。申込書の内容と実際の状況が違うと、審査の取り消しや契約後のトラブルになるおそれがあります。この記事では、会社員のうちにやっておけることと、独立後に困らないための準備を整理します。
独立の前後で、審査の見られ方が変わる
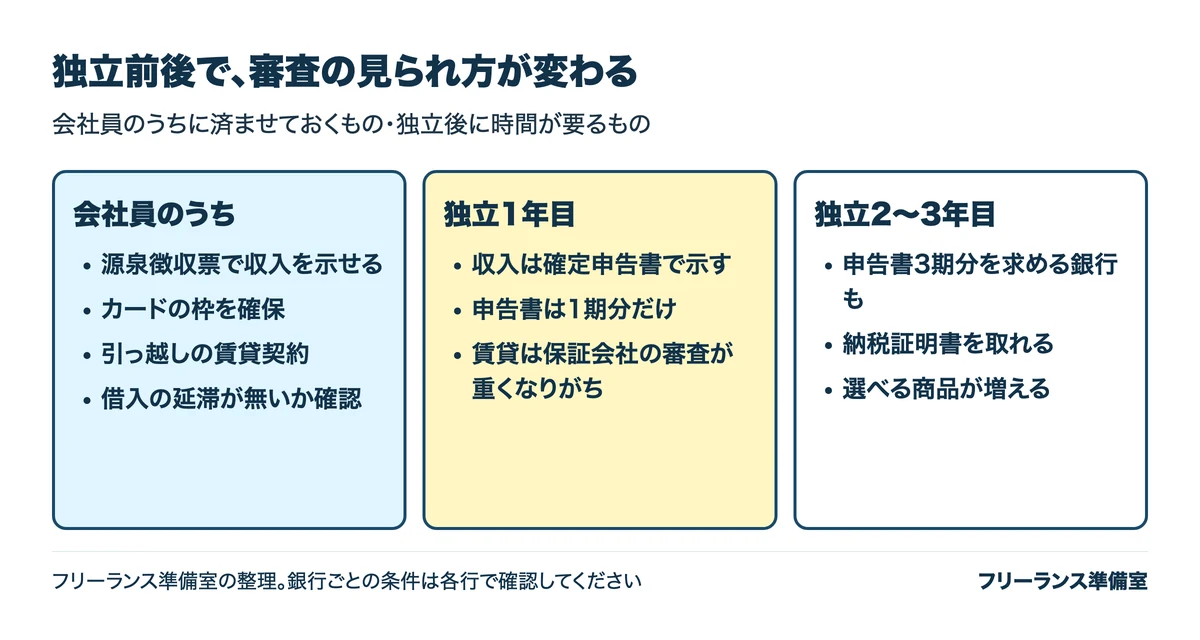
審査では「返す力」が見られます。会社員なら勤務先と勤続年数、年収が目安になりますが、フリーランスは収入が毎年変わりうるため、確定申告書の所得で判断されます。収入が同じでも、会社員のほうが説明しやすいのはこのためです。
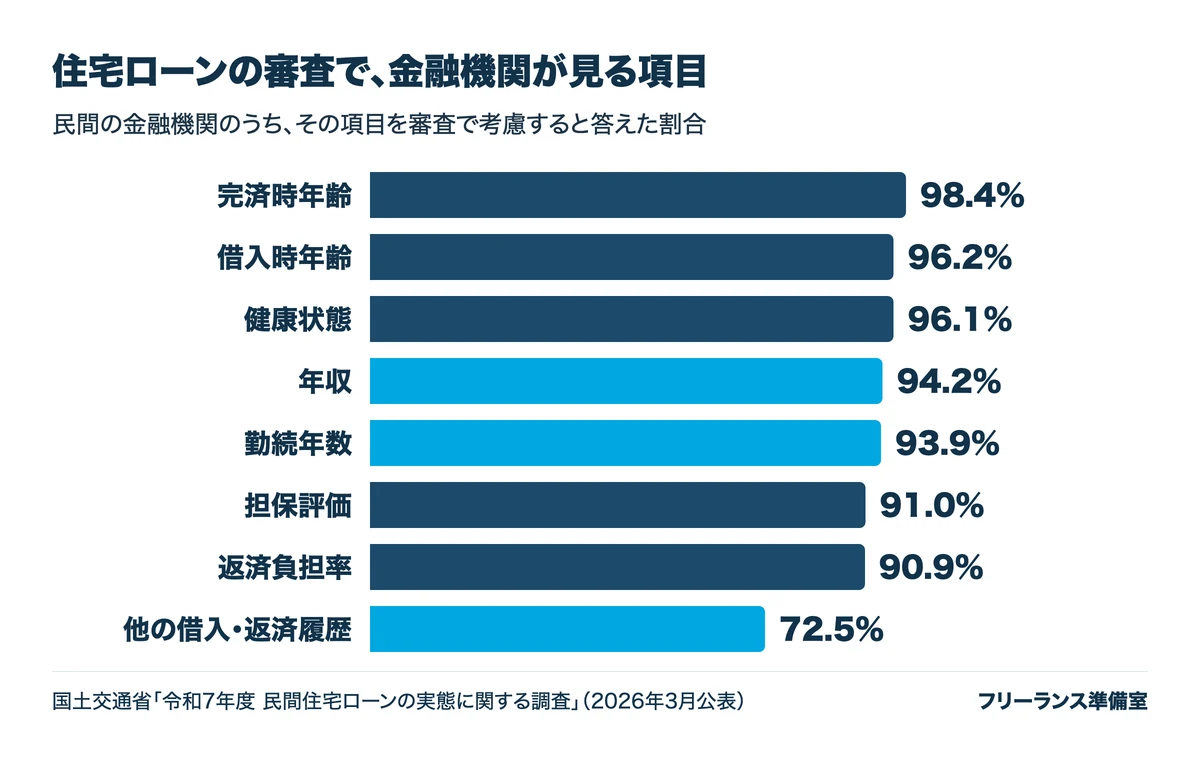
国土交通省が民間の金融機関に聞いた調査(令和7年度、2026年3月公表)では、融資の審査で「年収」を見る機関は94.2%、「勤続年数」は93.9%、「返済負担率」は90.9%でした。カードローンなど他の借入の状況や返済の履歴を見る機関も72.5%あります。一方、雇用形態を見る機関のうち「自営業者は対象外」と答えたのは10機関で、派遣社員(368機関)や契約社員(312機関)を対象外とする機関よりずっと少数でした。フリーランスだから門前払い、ということは多くありません。
住宅ローンで知っておきたい3つのこと
1. 住宅金融支援機構のフラット35は、自営業でも申込める
住宅金融支援機構の「フラット35」のご利用条件(2026年4月1日現在)では、申込要件は、申込時の年齢が満70歳未満であることと、総返済負担率が基準以内であることなどです。私たちが確認した範囲では、ご利用条件のページに事業年数の下限は書かれていません。
- 年収は、原則として申込年の前年の公的証明書の金額で見ます。給与所得だけでない人は、納税証明書(所得金額用)と確定申告書(写)などを出します
- 1月〜5月ごろは前年の公的証明書が発行されないことがあり、その場合の扱いは金融機関によって違います
- 必要書類は取扱金融機関によって異なり、審査上の理由で追加の書類を求められることもあります
2. 銀行の住宅ローンは、申告書を複数年分求めることがある
たとえばソニー銀行の申込手順の案内(銀行代理業者を通して申込む人向け)では、個人事業主の収入確認書類を「確定申告書3期分」としています。給与所得者は前年度の源泉徴収票なので、独立1年目だと、そもそも書類がそろわない銀行があるということです。必要な期数は銀行・商品ごとに違い、変わることもあるので、申込む銀行の公式ページで確かめてください。
3. 他の借入も「返済額」に入る
フラット35の条件では、年収に占める年間の返済額の合計(総返済負担率)は、年収400万円未満で30%以下、400万円以上で35%以下です。この返済額には、住宅ローンだけでなく、自動車ローン、教育ローン、カードローン(キャッシング、商品の分割払い、リボ払いによる購入を含む)も入ります。
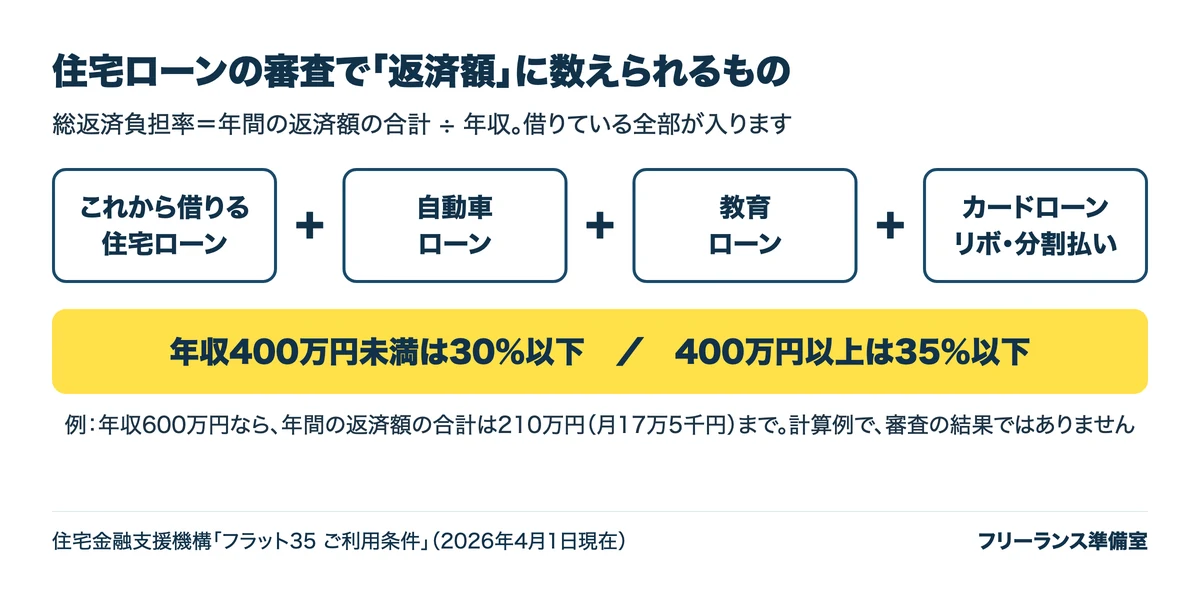
たとえば年収600万円の人なら、35%は年間210万円(月17万5千円)です。これは計算例で、実際の可否は金融機関の審査で決まります。独立前にローンやリボ払いを増やすと、あとで住宅ローンの枠を狭めることがあります。
最新の動き:フラット35の金利は年3.81%(2026年11月)
住宅金融支援機構によると、2026年11月のフラット35の最頻金利は年3.81%です(返済期間21〜35年、融資率9割以下、新機構団信付き)。金利が上がると、同じ金額を借りても毎年の返済額が増えるので、総返済負担率の上限に早く届きます。金利は毎月変わるので、借りられる額の試算は、申込む時点の金利でやり直しましょう。
クレジットカードと信用情報は、独立前に整えておく
カードの審査でも、独立直後は収入の見通しを示しにくく、会社員のときより限度額が低く設定されやすいと言われます。これは審査の中身が公表されていないため、「そうなりやすい」という目安です。
- 年会費無料のカードを1〜2枚、独立前に持っておく:事業の経費や仕事用の支払いに使えます。1か月に何枚も申し込むのは避けましょう。信用情報機関のCICでは、申込情報は照会日から6か月間、記録が残ります
- 今あるカードは解約しない:独立と同時に解約すると、使い慣れた枠を失います
- 延滞がないか確かめる:クレジット情報は、契約期間中と契約終了から5年間、CICに登録されます。携帯電話の端末の分割払いも含めて、支払いが遅れていないかを見直しましょう。自分の登録内容は、CICで開示を申込んで確かめられます
賃貸の引っ越しは、独立前に決めておくと進めやすい
フリーランスでも賃貸は借りられますが、会社員のように勤務先と年収で判断してもらえないため、収入を示す書類を自分でそろえることになります。目安は、確定申告書の控え、課税証明書や納税証明書、通帳の写しです。書類は不動産会社や保証会社によって違うので、申込む前に聞きましょう。
引っ越しの予定があるなら、独立前に契約を済ませておくと、源泉徴収票と勤務先で審査を受けられます。独立後に引っ越すなら、家賃を収入に見合った額に抑えるのが基本です。
独立前にやることのチェックリスト
- 住宅の購入予定があるか、時期はいつかを決める(購入予定がないなら、何もしなくてかまいません)
- リボ払い・カードローン・分割払いの残高を確かめ、不要なものは減らす
- 年会費無料のカードを1〜2枚持つ(まとめて申し込まない)
- CICで自分の信用情報を開示して、延滞がないか見る
- 引っ越しの予定があれば、独立前に契約するか、独立後の家賃の上限を決める
- 独立後は確定申告書が収入の証明になる。手取りの記事で、税金と保険料を引いた残りを確かめておく
よくある質問
フリーランスは住宅ローンを組めませんか
組めないわけではありません。フラット35は自営業でも申込めます。国土交通省の調査でも、自営業者を対象外とする金融機関はごく一部でした。ただ、銀行のローンには確定申告書を複数年分求めるものがあり、独立1年目は選べる商品が限られます。
会社を辞める前に、住宅ローンを申し込んだほうがいいですか
住宅の購入予定があり、独立の予定も決まっているなら、時期の順番を決めるときの考えどころです。ただし、独立の予定を伏せて申し込むのはおすすめしません。購入の予定が先にない人が、独立のためだけに借りる必要はありません。
独立してすぐ、クレジットカードは作れますか
作れる場合もありますが、限度額が低くなりやすいと言われます。事業用のカードが必要なら、会社員のうちに作っておくと安心です。
賃貸の審査は、フリーランスだと通りにくいですか
保証会社の審査では収入の根拠を求められるため、書類をそろえる手間が増えます。確定申告書の控えなどを用意し、家賃を収入に見合う額に抑えると進めやすくなります。
独立の前後で、ほかに会社員のうちにやることはありますか
健康保険の切り替えやインボイスなど、手続きの順番があります。国民健康保険の記事や独立の手順の記事も見ておくと、抜けを減らせます。
まとめ
住宅ローンやカード、賃貸の審査は、会社員のうちのほうが収入を示しやすい一方、銀行ローンは独立後に申告書の実績が積み上がるにつれて選べる商品が増えます。購入や引っ越しの予定があるなら、独立の前に時期を決め、他の借入を整理し、延滞がないかを確かめておきましょう。独立の予定を隠して申し込むことは避けてください。
自分の単価を知りたい方へ
参考にした公的な情報
- 住宅金融支援機構「【フラット35】ご利用条件」(2026年4月1日現在)
- 住宅金融支援機構「【フラット35】」(2026年11月の最頻金利)
- 国土交通省「令和7年度 民間住宅ローンの実態に関する調査 結果報告書」(2026年3月27日公表)
- ソニー銀行「住宅ローン申込手順説明書」(銀行代理業者からの案内で申込む人向け)
- CIC「信用情報は、どのくらいの期間CICに登録されていますか?」
2026年11月8日時点の内容です。制度は変わることがあるので、手続きの前に各窓口でご確認ください。