フリーランスの源泉徴収|引かれる仕事・引かれない仕事と10.21%の計算、取り戻し方
公開日:2026年11月19日 更新日:2026年11月19日 文:フリーランス準備室編集部
報酬の振込額が請求額より少ない。フリーランスや副業を始めると、源泉徴収に出会います。どの仕事で引かれるのか、いくら引かれるのか、引かれた分はどうすれば戻るのかを、国税庁の資料をもとに順に整理しました。
結論
フリーランスが受け取る報酬のうち、源泉徴収されるのは所得税法204条に挙がった報酬だけです。原稿料・講演料・デザイン料などが当たり、引かれる率は10.21%(1回に100万円を超える部分は20.42%)です。プログラムの作成やインフラの構築・運用の報酬は、この一覧に入っていません。
引かれた税金は、所得税の前払いです。確定申告で1年分の税額から差し引き、納めすぎていれば戻ってきます。この記事では、どの仕事で引かれるのか、いくら引かれるのか、引かれたあとに何をすればよいかを順に整理します。
源泉徴収される報酬・されない報酬
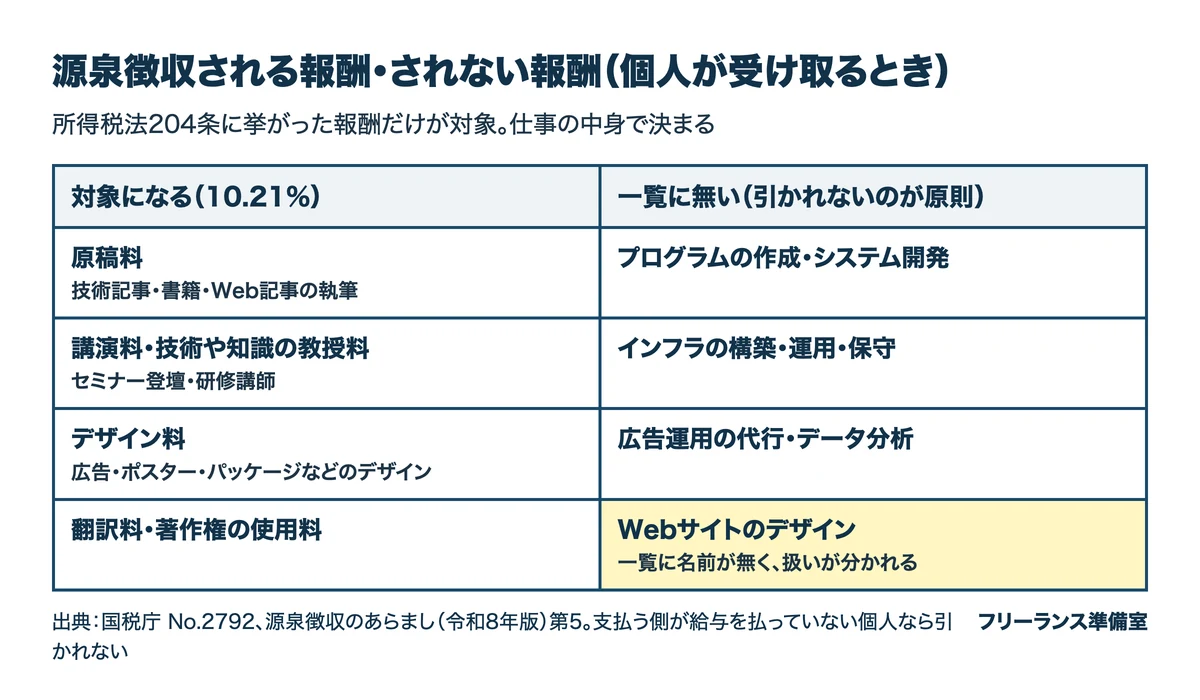
国税庁のタックスアンサー(No.2792)では、個人が受け取る報酬で源泉徴収の対象になる代表として、原稿料や講演料、弁護士・税理士などの資格を持つ人への報酬、モデルや外交員への報酬、芸能の出演料などを挙げています。デザイン料は、工業デザイン、広告・ポスター・包装紙などのグラフィックデザイン、パッケージデザイン、広告デザインなどが対象です(源泉徴収のあらまし)。
エンジニアやWebマーケターの仕事に当てはめると、次のように分かれます。
- 技術ブログや書籍の執筆、Web記事の作成は「原稿料」に当たり、引かれる
- セミナーの登壇や研修の講師は「講演料」や「知識の教授料」に当たり、引かれる
- 広告のバナーやポスターのデザインは「デザイン料」に当たり、引かれる
- プログラムの作成、システム開発、インフラの構築・運用、広告運用の代行は一覧に無く、引かれないのが原則
Webサイトのデザインは一覧に名前が無く、取引先によって扱いが分かれます。デザインとコーディングをまとめて受けるときは、契約の前に、源泉徴収をするかどうかを取引先と確かめておきましょう。
また、支払う側が個人で、従業員に給与を払っていない場合は、源泉徴収をしなくてよいことになっています(No.2793)。同じ原稿料でも、会社から受け取るか、個人から受け取るかで扱いが変わります。
引かれる額の計算(10.21%と20.42%)
1回に支払われる報酬が100万円以下なら、報酬×10.21%が引かれます。100万円を超えるときは、超えた部分に20.42%を掛け、102,100円を足します(No.2795)。
- 原稿料5万円:50,000円×10.21%=5,105円
- 講師料30万円:300,000円×10.21%=30,630円
- 報酬150万円:(150万円−100万円)×20.42%+102,100円=204,200円
請求書で報酬と消費税を分けて書いていれば、報酬の額だけに10.21%を掛ければよいことになっています。インボイス制度が始まってからも、この扱いは変わっていません。請求書の具体的な書き方はnoteの記事で例を出しています。
2027年1月からの変更(防衛特別所得税)
令和8年度の税制改正で、防衛特別所得税(所得税額の1%)が新しくでき、2027年1月1日以後の所得から源泉徴収にも加わります。同時に、復興特別所得税は2.1%から1.1%に下がり、課税の期間が2047年(令和29年)12月31日まで延びました。
国税庁は、合計の税率(所得税額の2.1%分)は改正の前後で変わらないため、源泉徴収税額の計算方法も変わらないと案内しています。2027年からも、報酬から引かれる率は10.21%のままです。
引かれた税金を取り戻す流れ
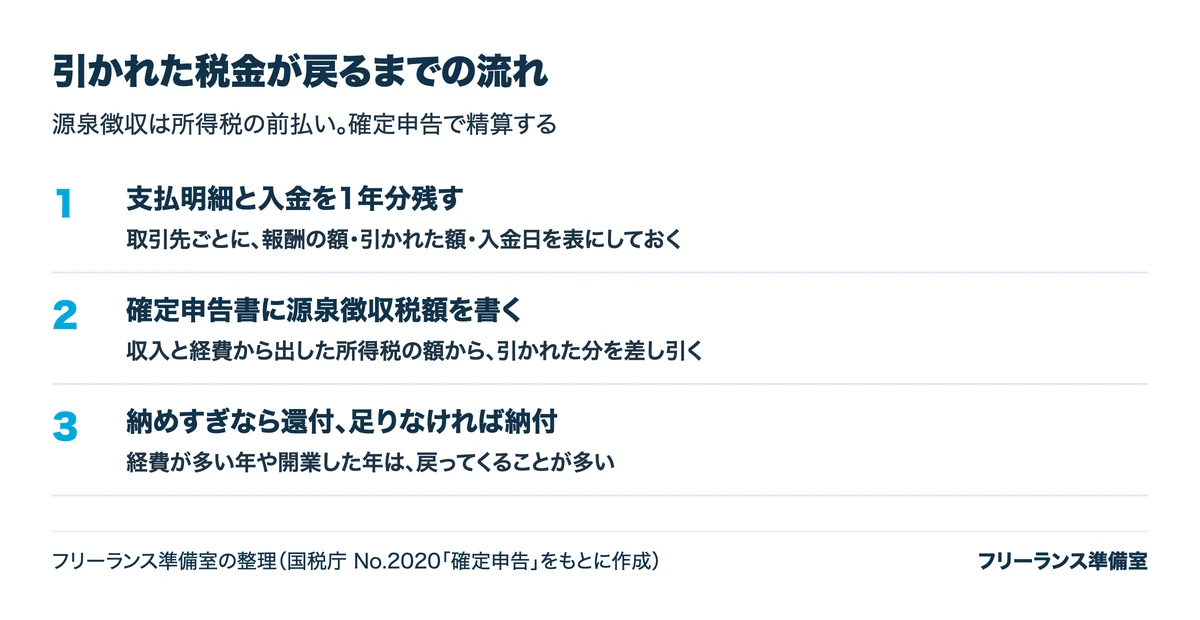
1. 支払明細と入金を1年分残す
取引先から届く支払明細や、請求書と入金額の差から、引かれた額が分かります。取引先ごとに、報酬の額・引かれた額・入金日を表にしておくと、確定申告のときに集計しやすくなります。支払調書は取引先が税務署に出す書類で、本人に届くとは限りません。
2. 確定申告書に源泉徴収税額を書く
確定申告では、収入から経費などを引いて1年分の所得税を計算し、そこから源泉徴収された税額を差し引きます。会計ソフトや国税庁の作成コーナーでは、取引先ごとに引かれた額を入れる欄があります。
3. 納めすぎなら還付、足りなければ納付
経費が多い年や開業したばかりの年は、1年分の税額より引かれた額のほうが多く、差額が戻ってくることがよくあります。確定申告をしなければ、引かれた分は戻りません。経費の入れ方は経費の記事に、青色申告の控除は青色申告の記事にまとめています。
よくある質問
システム開発の報酬から源泉徴収されました。断れますか
プログラムの作成は一覧に無いので、本来は源泉徴収の対象ではありません。ただ、デザインを含む契約などで取引先が引いていることもあります。まずは何の報酬として引いたのかを聞き、取引先と扱いをそろえましょう。引かれた分は、確定申告で精算できます。
副業の原稿料で引かれた税金も戻りますか
副業で確定申告をすれば、引かれた額も差し引いて精算します。副業の所得が20万円以下で申告をしない場合は、引かれた分はそのままになります。副業の申告の考え方は副業の始め方の記事にまとめています。
インボイスに登録していなくても源泉徴収されますか
源泉徴収は所得税の決まりで、インボイスの登録とは関係がありません。登録の判断はインボイスの記事を参考にしてください。
まとめ
源泉徴収されるのは、原稿料・講演料・デザイン料など法律の一覧に挙がった報酬だけで、率は10.21%です。2027年1月から税の名前は増えますが、率は変わりません。プログラムの作成は一覧に無い一方、記事の執筆や講師の仕事は引かれます。引かれた分は所得税の前払いなので、明細を残し、確定申告で取り戻しましょう。
自分の単価を知りたい方へ
参考にした公的な情報
- 国税庁 タックスアンサー No.2792「源泉徴収が必要な報酬・料金等とは」
- 国税庁 タックスアンサー No.2793「報酬・料金等の源泉徴収義務者」
- 国税庁 タックスアンサー No.2795「原稿料や講演料等を支払ったとき」
- 国税庁「令和8年版 源泉徴収のあらまし」第5 報酬・料金等の源泉徴収事務
- 国税庁「防衛特別所得税及び復興特別所得税の源泉徴収のあらまし(令和9年1月以後の源泉徴収)」
2026年11月19日時点の内容です。制度は変わることがあるので、手続きの前に各窓口でご確認ください。