フリーランスエンジニアの賠償責任保険は必要?ミスの責任と、入る前に見る3つのこと
公開日:2026年11月16日 更新日:2026年11月16日 文:フリーランス準備室編集部
フリーランスになると、仕事のミスで客先に損害が出たとき、賠償を求められるのは自分です。独立前の会社員エンジニア向けに、起きやすい賠償の場面と、賠償責任保険に入る前に見ておくことをまとめました。
結論
会社員なら、客先と契約しているのは会社です。仕事のミスで客先に損害が出ても、まず会社が向き合います。フリーランスは自分が契約の当事者なので、損害賠償を求められたら自分で払うことになります。
システムの不具合や情報漏えいのように、人や物を傷つけないミスまで補償する賠償責任保険は、フリーランスエンジニアにとって入っておく意味があります。ただ、入る前に「補償が始まる日」「対象外になる場合」「契約書の賠償の上限」の3つを見ておかないと、いざというときに使えません。この記事では、民法の条文と保険の公式資料をもとに整理します。
フリーランスはミスの責任を自分で負う
民法415条は、約束どおりに仕事をしなかったときは、相手はそれによって生じた損害の賠償を求めることができる、としています。準委任の契約でも、専門家として通常求められる注意を怠ってバグや事故を起こせば、責任を問われることがあります(2つの契約の違いは準委任と請負の違いの記事)。
賠償する範囲は、その不履行から普通に生じる損害が基本です。特別な事情で生じた損害も、相手がその事情を予見すべきだったときは範囲に入ります(民法416条)。システムが止まった間の売上のように、金額が大きくなりやすい損害が入るかどうかは、契約書の書き方で大きく変わります。
エンジニアに起きやすい賠償の場面
- 納品物の不具合:リリースしたシステムの不具合で、客先の業務が止まった
- 情報漏えい:自分のPCがウイルスに感染し、預かっていた客先の情報が外に出た
- 著作権の侵害:納めたコードや画像が、他人の著作物の無断利用だと指摘された
- 納期の遅れ:入院などで納期に間に合わず、客先の業務開始が遅れた
IPAが2026年1月に公表した「情報セキュリティ10大脅威 2026」の組織編では、「サプライチェーンや委託先を狙った攻撃」が2位でした。客先から見れば、フリーランスも委託先の1つです。客先の情報を自分のPCで扱う人ほど、情報漏えいの備えが欠かせません。
賠償責任保険で補償される範囲の例
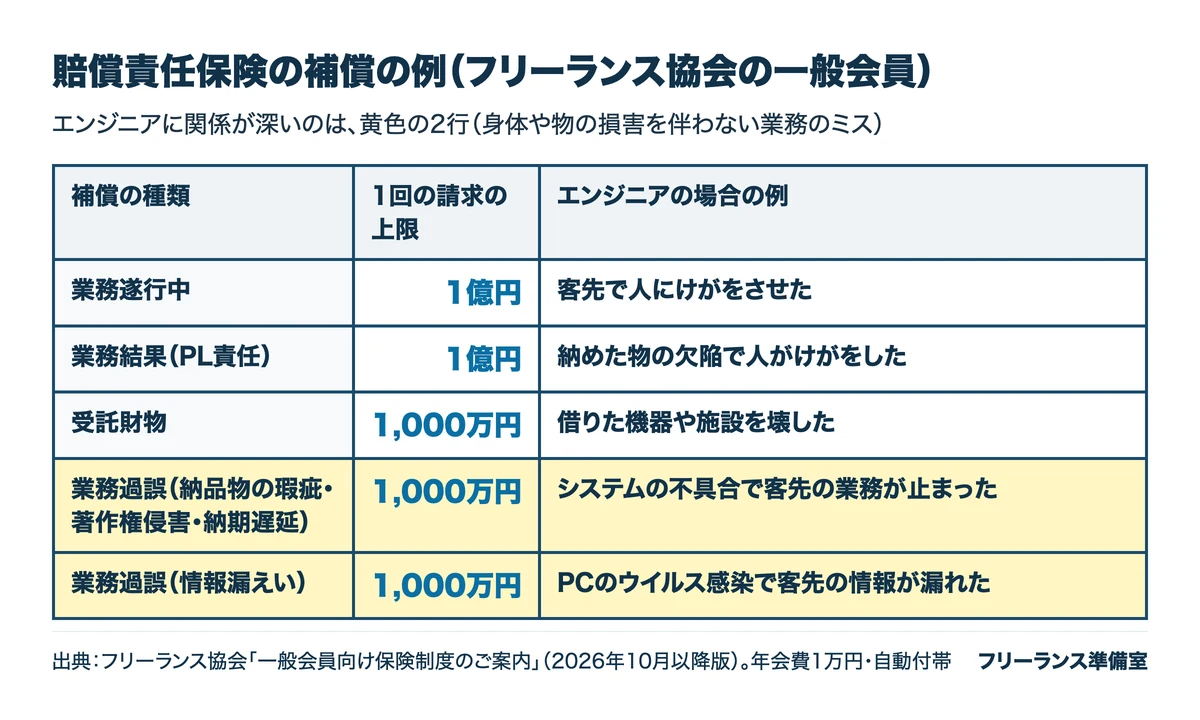
フリーランス向けの賠償責任保険の例として、フリーランス協会の一般会員(年会費1万円)に自動で付く保険があります。2026年10月以降版の案内では、身体や物の損害を伴わない「業務過誤」も補償の対象で、納品物の瑕疵・著作権侵害・偶然な事故による納期遅延と、情報漏えいが、それぞれ1回の請求あたり1,000万円まで補償されます。損害賠償金だけでなく、訴訟や和解にかかる費用も対象です。自己負担は期間中の初回が0円、2回目以降は5万円です。
損害保険会社が個人事業主向けに出している賠償責任保険もあります。補償の範囲や上限は商品ごとに違うので、どの保険でも、エンジニアの仕事で起きやすい「人や物を傷つけないミス」が対象に入っているかを最初に確かめましょう。
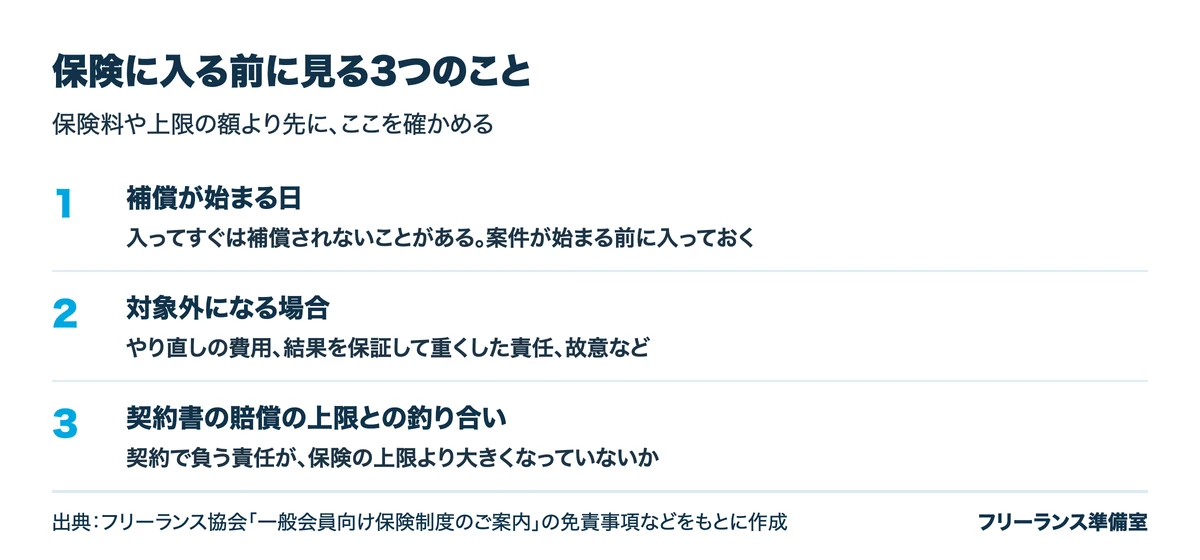
入る前に見る3つのこと
1. 補償が始まる日
フリーランス協会の保険は、入会が承認された月の翌月15日から補償が始まります。7月に入会したなら8月15日からです。独立して最初の案件が始まってから入ると、始めの数週間は補償がない期間になります。退職日と最初の案件の開始日が決まったら、先に入っておきましょう。
2. 対象外になる場合
賠償責任保険には、保険金が出ない場合(免責事項)があります。同じ案内では、故意によるもの、業務の結果を保証したことで重くなった賠償責任、業務をやり直す費用、アクセス制限を設けていなかった個人情報のデータベースからの漏えい、などが挙げられています。「不具合を直す作業そのもの」は保険では払われない、と考えておきましょう。
3. 契約書の賠償の上限との釣り合い
業務委託の契約書には、損害賠償の上限を決める条項が入っていることがあります(たとえば「受け取った委託料の額を上限とする」)。上限が書かれていない契約や、結果を保証する約束をした契約では、保険の上限を超える責任を負うおそれがあります。開発の業務委託案件の中央値は月54万円で、委託料の数か月分を上限とする契約なら、保険の1,000万円の範囲に収まりやすくなります。契約書を受け取ったら、損害賠償の条に上限があるかを確かめ、無ければ入れてもらえないか相談しましょう。契約書で見るところの全体はフリーランス法の記事にまとめています。
よくある質問
エージェント経由の案件でも、自分が賠償するのですか
エージェントと業務委託契約を結んでいる場合、契約の相手はエージェントです。客先に損害が出れば、エージェントから契約に基づいて賠償を求められることがあります。契約書の損害賠償の条は、直接契約でもエージェント経由でも読んでおきましょう。
副業の業務委託でも保険に入れますか
フリーランス協会は、副業をしている会社員も入会の対象にしています。補償されるのはフリーランスとしての業務で、会社員として会社の中で行う仕事は含みません。
保険があれば、契約書は気にしなくてよいですか
保険には上限と対象外があります。結果を保証する約束や、上限のない賠償の約束をすると、保険で払われない部分が出てきます。保険は契約書を見直したうえでの備えと考えましょう。
まとめ
フリーランスは、仕事のミスで生じた損害を自分で賠償する立場になります。賠償責任保険は、システムの不具合や情報漏えいのような「人や物を傷つけないミス」まで補償されるかを確かめ、補償が始まる日・対象外・契約書の上限の3つを見てから入りましょう。独立の不安と備えの全体はやめとけと言われる理由と実態の記事に、退職前後の手続きは会社員からフリーランスになる手順にまとめています。
自分の単価を知りたい方へ
参考にした公的な情報
- e-Gov法令検索「民法」第415条・第416条・第420条
- 一般社団法人プロフェッショナル&パラレルキャリア・フリーランス協会「一般会員向け保険制度のご案内」(2026年10月以降版)
- フリーランス協会「会員特典(ベネフィットプラン)」
- IPA(情報処理推進機構)「情報セキュリティ10大脅威 2026」(2026年1月29日)
2026年11月16日時点の内容です。制度は変わることがあるので、手続きの前に各窓口でご確認ください。